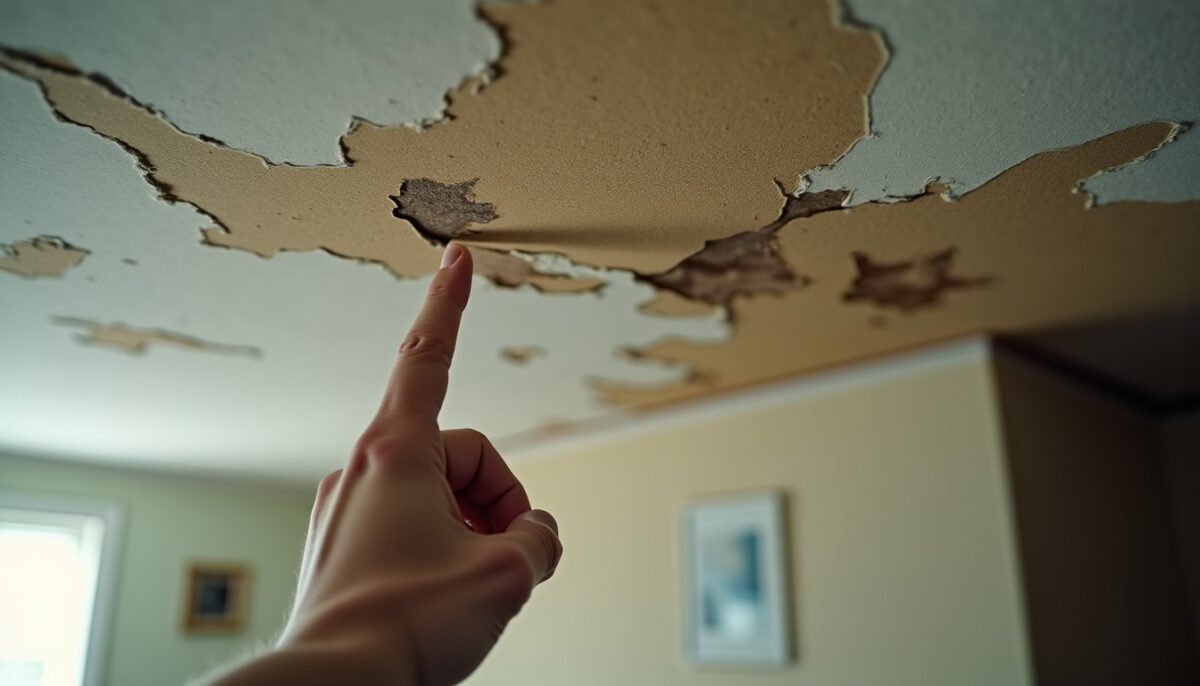
Vous découvrez un plafond qui s’écaille et vous vous demandez si votre assurance habitation prendra en charge les réparations ? La réponse dépend essentiellement de la cause de ce dommage. L’assurance ne couvre pas automatiquement une peinture qui se décolle ; elle indemnise les conséquences d’un sinistre reconnu, notamment en cas d’infiltration d’eau ou de dégât des eaux. Voici l’essentiel à retenir avant d’agir :
- Identifier la cause des écaillages (fuite, condensation, vieillissement ou défaut d’application).
- Conserver des preuves visuelles et documentaires avant toute intervention.
- Déclarer un sinistre rapidement si un événement couvert par le contrat est suspecté.
- Distinguer la réparation d’urgence (stopper une fuite) de la remise en état esthétique.
Nous allons vous expliquer en détail comment fonctionne votre garantie habitation face à ce type de dommage, quels dommages sont réellement pris en charge et comment gérer au mieux la situation pour éviter toute dépense inutile.
A lire aussi : Optimiser le bien-être quotidien : astuces pour un confort idéal à la maison
Pourquoi l’assurance habitation regarde d’abord la cause d’un plafond qui s’écaille
Contrairement à une idée répandue, un plafond qui s’écaille n’est pas garanti en tant que tel par votre contrat multirisque habitation (MRH). L’assurance habitation couvre les dommages résultant d’un sinistre spécifique prévu dans le contrat, tel qu’un dégât des eaux causé par une fuite de canalisation ou une infiltration accidentelle.
Un décollement progressif lié à la vétusté, un défaut d’entretien, une humidité chronique non soudaine, ou une peinture appliquée sans préparation correcte sont exclus des garanties. Ces cas correspondent à l’usure normale ou à une négligence qui ne font pas l’objet d’une prise en charge.
A lire aussi : L'attrait naturel des objets personnalisés dans nos foyers : une histoire d'émotion et d'identité
Par exemple, si la peinture se décolle après une infiltration récente d’eau détectée, la garantie dégât des eaux est susceptible d’être activée. En revanche, si le plafond s’écaille lentement sur plusieurs années sans trace d’incident, cela ne relève pas du sinistre assuré.
Comment reconnaître un sinistre d’infiltration d’eau à l’origine de l’écaillement
Plusieurs signes peuvent orienter vers un dégât des eaux :
- Auréole fraîche ou marquée apparaissant avant l’écaillage.
- Présence de cloques ou décollement soudain autour d’une canalisation ou à proximité d’une toiture.
- Un incident de plomberie, comme une fuite visible ou un débordement récent chez vous ou chez un voisin.
- Une évolution rapide des dégâts, avec un plafond qui reste humide ou déforme.
En revanche, un plafond sec et un écaillage diffus dans une pièce humide, par exemple une salle de bains mal ventilée, peuvent traduire une condensation chronique ou une insuffisance d’aération. Dans ce cas, l’assurance ne couvre pas l’humidité causée par un choix d’installation ou un entretien insuffisant.
Les démarches à effectuer avant toute remise en état d’un plafond écaillé
Avant de gratter, d’enduire puis de repeindre, il est impératif d’agir méthodiquement :
- Photographiez le plafond et les zones touchées en détail.
- Adressez-vous à votre assureur immédiatement si un sinistre lié à l’eau est suspecté.
- Stoppez la fuite ou l’infiltration sans délai, pour limiter l’aggravation.
- Attendez l’expertise ou l’accord de votre assureur avant d’entreprendre des travaux de finition.
- Rassemblez tous les documents tels que constat amiable, échanges avec voisins ou syndic si nécessaire.
Des réparations intempestives peuvent compromettre la procédure, en effaçant des preuves essentielles pour votre dossier. La déclaration de sinistre doit être réalisée dans le délai légal, habituellement cinq jours ouvrés pour un dégât des eaux. Ce geste vous évite des désagréments lors du traitement et optimise vos chances de prise en charge.
Différences entre urgence et remise en état esthétique
Pour limiter les dégâts, la priorité est d’intervenir rapidement sur la cause du sinistre : stopper une fuite, assécher la zone, éviter un effondrement. Par contre, réparer la peinture, poser un nouvel enduit ou peindre relève d’une remise en état qui doit attendre la validation par l’assurance.
Par exemple, un expert peut vous demander un devis ou constater une vétusté qui va réduire l’indemnisation. Sans accord préalable, vous prenez le risque de ne pas être remboursé. Gardez à l’esprit que la garantie ne couvre pas le remplacement d’un équipement vétuste responsable de la fuite, seulement les conséquences des dommages.
Qui paie la réparation du plafond entre locataire et propriétaire ?
La responsabilité dépend de la cause des dégâts et du contrat :
- Si le décollement est dû à une usure naturelle ou à un défaut d’entretien, c’est généralement au locataire de prendre en charge la réparation.
- Si un sinistre couvert, comme un dégât des eaux, est avéré, l’assurance peut intervenir via le propriétaire ou le locataire selon leurs contrats.
- Un défaut de ventilation ou une infiltration liée à la construction peuvent relever du propriétaire.
En tant que locataire, n’hésitez pas à informer rapidement le propriétaire ou l’agence immobilière par écrit dès l’apparition du problème. Vous pouvez déclarer le sinistre à votre assureur habitation pour faire valoir vos droits et faciliter la clarification des responsabilités.
Exemples concrets de prise en charge sous assurance habitation
| Cause du plafond écaillé | Garantie potentielle | Type de remboursement | Points à vérifier |
|---|---|---|---|
| Fuite de canalisation récente | Dégât des eaux | Travaux de remise en état peinture, enduit | Respect délais, déclaration rapide, franchise |
| Infiltration accidentelle toiture | Dégât des eaux / Tempête | Réparations plafond, isolant affecté | Expertise, évacuation urgence, vérification exclusions |
| Humidité chronique dans salle de bains | Aucun sinistre couvert | Non pris en charge | Amélioration ventilation conseillée |
| Peinture mal appliquée / vétusté | Exclusion | À la charge du propriétaire ou locataire | Pas de prise en charge par assurance |
Il apparaît clairement que la garantie d’une assurance habitation ne s’étend pas aux travaux courants ou à l’usure, mais uniquement aux sinistres couverts strictement définis dans votre contrat d’assurance. Pour en savoir plus sur ce cadre, consultez les types de travaux exclus par l’assurance et les modalités précises selon les évolutions en 2026 sur assurance habitation 2026.